Artikkeli
Mitä pidempi asuntolaina tarkoittaa kuukausierälle?
Kirjoittaja: Todellisetkulut.fi | Päivitetty: 30.8.2026
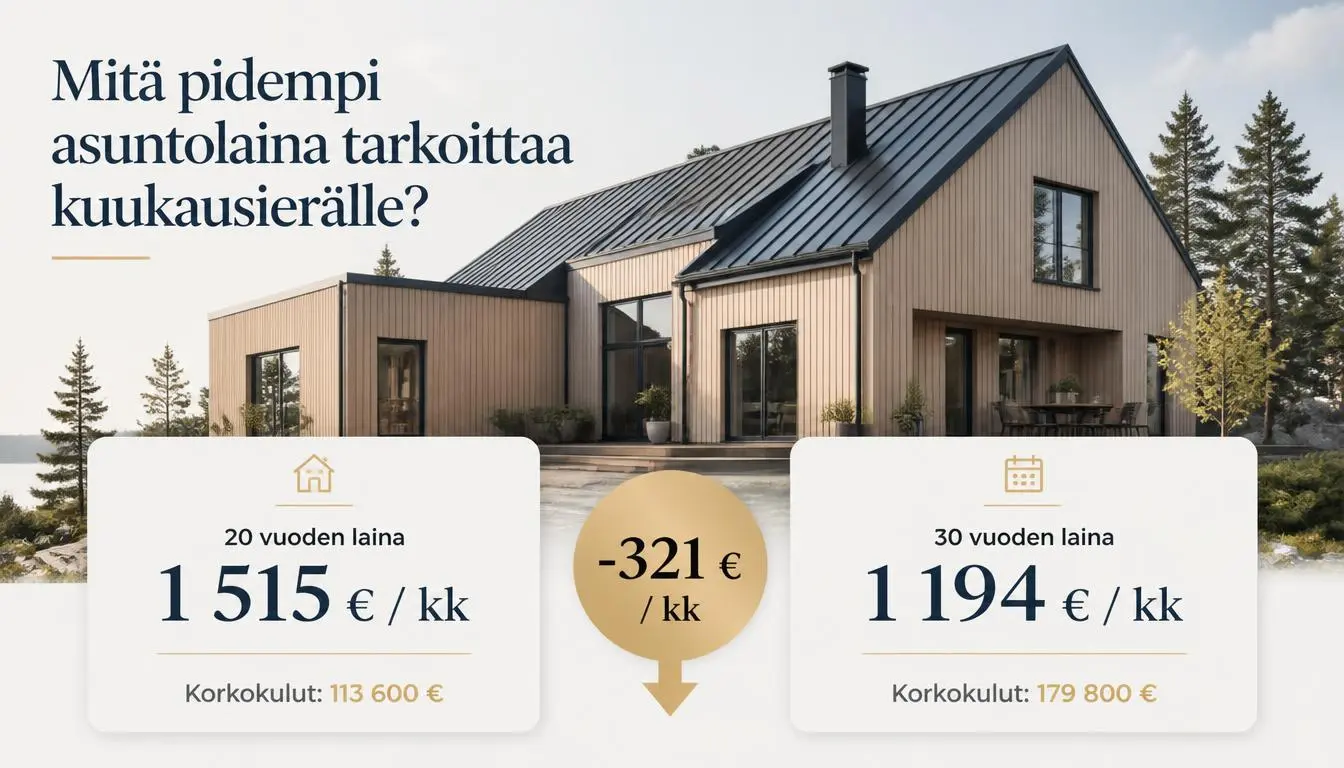
Mitä tapahtuu asuntolainan kuukausierälle, jos laina-aikaa pidennetään 20 vuodesta 30 vuoteen? Esimerkiksi 250 000 euron lainassa kuukausierä voi pienentyä noin 1 515 eurosta noin 1 194 euroon, jos korko on 4 % ja laina maksetaan annuiteettilainana. Kuukausierä kevenee siis yli 320 euroa kuukaudessa. Vaikutus on merkittävä, mutta se riippuu aina lainasi tarkasta korosta ja määrästä.
Pienempi kuukausierä ei kuitenkaan tarkoita automaattisesti halvempaa lainaa. Kun laina-aika pitenee, lainaa maksetaan takaisin pidempään ja korkoa ehtii kertyä enemmän. Samassa esimerkissä korkokuluja kertyy 20 vuoden laina-ajalla n. 114 000 euroa ja 30 vuoden laina-ajalla n. 180 000 euroa.
Siksi laina-aikaa kannattaa tarkastella kolmesta suunnasta: kuinka paljon kuukausierä helpottaa arkea, kuinka paljon lisäkustannuksia pidempi maksuaika tuo, ja ennen kaikkea – mitä teet sillä rahalla, joka kuukaudessa vapautuu? Monille tämä erotus esitteleekin talouden tärkeimmän käsitteen eli vaihtoehtoiskustannuksen: mahdollisuuden laittaa säästetyt eurot poikimaan muualle sen sijaan, että kaikki varallisuus sidottaisiin kiinni asunnon seiniin.
Pidempi laina-aika pienentää kuukausierää
Laina-ajan pidentämisen vaikutus on periaatteessa yksinkertainen. Kun sama lainapääoma jaetaan pidemmälle ajalle, kuukausittain maksettava lainanlyhennys pienenee. Samalla korkoa kuitenkin maksetaan useamman kuukauden ajan.
Otetaan esimerkiksi 250 000 euron asuntolaina ja oletetaan laskennan vuoksi, että lainan korko pysyy koko ajan 4 prosentissa. Todellisuudessa asuntolainan korko voi muuttua laina-aikana, joten kyse on vertailuesimerkistä, ei ennusteesta.
| Laina-aika | Kuukausierä | Korkoja yhteensä | Maksetaan yhteensä |
|---|---|---|---|
| 20 vuotta | 1 515 € | 113 600 € | 363 600 € |
| 25 vuotta | 1 320 € | 146 000 € | 396 000 € |
| 30 vuotta | 1 194 € | 179 800 € | 429 800 € |
20 vuoden sijaan 30 vuoden laina-aika pienentäisi tässä esimerkissä kuukausierää noin 321 euroa. Se on monelle kotitaloudelle merkittävä ero.
Samalla korkokuluja kertyisi kuitenkin n. 66 000 euroa enemmän.
Esimerkki havainnollistaa pidemmän laina-ajan olennaisen kompromissin: kuukausierä pienenee, mutta lainan kokonaiskustannus kasvaa.
Suomen Pankin tilastojen mukaan uusien asuntolainanostojen takaisinmaksuaika oli kesäkuussa 2026 keskimäärin 23 vuotta 10 kuukautta. Laina-ajan pidentäminen esimerkiksi 20 vuodesta 30 vuoteen on siis käytännössä merkittävä muutos, ei vain pieni säätö kuukausierään.
Miksi kuukausierä pienenee, mutta korkokulut kasvavat?
Asuntolainan kuukausierä koostuu yleensä sekä lainan lyhennyksestä että korosta. Lainan alussa korkoa maksetaan suhteessa paljon, koska korko lasketaan suuresta jäljellä olevasta lainapääomasta.
Kun laina-aikaa pidennetään, lainapääoma pienenee hitaammin. Tämän vuoksi korkoa lasketaan suuremmalle lainasummalle pidemmän aikaa.
Tässä on yksi yleinen väärinkäsitys: pienempi kuukausierä ei tarkoita, että lainasta tulisi edullisempi. Se kertoo ennen kaikkea siitä, että takaisinmaksu on jaettu useammalle kuukaudelle.
Esimerkiksi edellä olevassa 250 000 euron lainassa 20 vuoden laina-aika tarkoittaa suurempaa kuukausittaista maksua, mutta velka poistuu nopeammin. 30 vuoden laina-ajalla kuukausittainen rasitus on pienempi, mutta velkaa on jäljellä pidempään.
Myös korkotaso vaikuttaa tähän vertailuun voimakkaasti. Suomen Pankin mukaan uusien asuntolainojen keskikorko oli kesäkuussa 2026 3,19 prosenttia. Suomen asuntolainoista suuri osa on sidottu euriborkorkoihin, joten tulevien vuosien korkotasoa ei voi tietää etukäteen.
Siksi yhden korkoprosentin perusteella tehtyä laskelmaa kannattaa pitää ennen kaikkea tapana vertailla laina-aikoja. Oman lainan kustannukset voivat olla suuremmat tai pienemmät riippuen esimerkiksi viitekorosta, marginaalista ja siitä, miten korko muuttuu laina-aikana.
Se tärkein kysymys: Mitä teet kuukausierästä säästyvällä rahalla?
Pelkkien korkokulujen tuijottaminen unohtaa henkilökohtaisen talouden tärkeimmän käsitteen: vaihtoehtoiskustannuksen. Pidempi laina-aika ei ole vain päätös lainasta, vaan ennen kaikkea päätös siitä, kuinka paljon rahaa haluat sitoa asumiseen joka kuukausi.
Jos 250 000 euron esimerkkilainassa säästyvän 321 euroa kuukaudessa käyttää puhtaaseen kulutukseen, pidempi laina-aika on pelkkä mukavuustekijä, joka tuo joustoa arkeen. Mutta jos ohjaat tämän saman summan kuukausittain indeksirahastoihin, tilanne muuttuu huomattavasti mielenkiintoisemmaksi.
Miten käy nettovarallisuuden 30 vuoden kohdalla?
Laskelman oletukset: Laina 250 000 €, asuntolainan korko tasainen 4,0 %, sijoitusten keskituotto 7,0 % ja kuukausibudjetti molemmissa skenaarioissa sama (1 515 €/kk).
- Pankille maksetut lisäkorot: Kun maksuaika venyy 20 vuodesta 30 vuoteen, maksat matkan varrella yhteensä 66 086 euroa enemmän korkoja.
- Korkoa korolle -vipu: Koska otat pitkän lainan ja aloitat sijoittamisen heti ensimmäisestä kuukaudesta lähtien, säästetty 321 €/kk ehtii poikia markkinoilla täydet 30 vuotta.
- Lopputulos: Pidempi laina-aika yhdistettynä säännölliseen sijoittamiseen kerryttää 30 vuoden aikana n. 133 000 euroa enemmän nettovarallisuutta kuin asuntolainan kiirehtiminen nopeasti velattomaksi.
Miksi matematiikka toimii näin, vaikka pankki ottaa välistä kymmeniä tuhansia euroja lisäkorkoa? Koska asuntolainasi pääoma vähenee ja sen korkokulu pienenee ajan myötä, mutta sijoituksesi kasvavat korkoa korolle.
Sijoittamisessa kaikista tärkein tekijä on aika – mitä aikaisemmin saat ensimmäiset eurot poikimaan markkinoille, sitä vaikeampaa lyhyellä maksuajalla on ottaa etumatkaa kiinni, vaikka lainan loppumisen jälkeen sijoittaisikin suurempia summia.
Laske oman lainasi säästöpotentiaali ja salkun kasvu
Syötä oman lainasi tiedot asuntolainalaskuriimme. Näet reaaliaikaisen vaikutuksen kuukausierääsi, korkokuluihisi sekä oman sijoitussalkkusi kasvuun.
Kuinka paljon laina-aikaa kannattaa pidentää?
Tähän ei ole yhtä kaikille sopivaa vastausta. Sopiva laina-aika on aina kompromissi, joka riippuu tuloistasi ja siitä, kuinka paljon kuukausittaista joustoa omaan talouteesi haluat.
Esimerkiksi 25 vuoden laina-aika on suosittu välimuoto: kuukausierä on n. 1 320 euroa (195 € vähemmän kuukaudessa kuin 20 vuoden lainassa), mutta lisäkorkoja kertyy vain n. 32 000 euroa.
Olennaista on verrata vaihtoehtoja rinnakkain omilla luvuillasi pelkän ilmoitetun kuukausierän sijaan.
Matematiikan lisäksi kyse on joustavuudesta ja riskeistä
Pelkän salkun kasvun lisäksi asuntolainan pidentämisessä on kolme merkittävää hyötyä, jotka unohtuvat helposti pelkkiä korkoja tuijottaessa:
- Parempi likviditeetti (turvaverkko): Seinissä kiinni olevaa rahaa on vaikea ottaa käyttöön hätätilanteessa. Sijoitussalkku tai tilille kertyvät säästöt sen sijaan ovat käytettävissäsi heti, jos elämä yllättää.
- Valinnanvapaus: Pitkä laina-aika on optio, ei pakko. Jos haluatkin maksaa lainasi nopeammin pois, voit tehdä pankkiin ylimääräisiä lyhennyksiä. Tiukan ja lyhyen laina-ajan pidentäminen jälkikäteen vaatii sen sijaan aina uudet, maksulliset lainaneuvottelut.
- Inflaation apu: Pitkässä juoksussa inflaatio syö rahan arvoa. 30 vuoden päästä maksettava viimeinen lainaerä tuntuu lompakossa huomattavasti kevyemmältä kuin ensimmäinen, sillä reaaliansiot ja hinnat nousevat matkan varrella.
Yhteenveto: Laina-aika on aina kompromissi
Pidempi asuntolaina tekee kuukausibudjetista kevyemmän ja antaa talouteesi arvokasta joustavuutta sekä mahdollisuuden kerryttää varallisuutta pörssissä. vastineeksi lainan kokonaiskustannus kuitenkin kasvaa pankille maksettavien korkojen muodossa.
Olennaista ei ole löytää automaattisesti lyhintä tai pisintä maksuaikaa, vaan ymmärtää, millaisen taloudellisen kompromissin eri vaihtoehdot tekevät juuri sinun arjessasi.
Haluatko laskea tilanteen omilla luvuillasi?
Testaa asuntolainalaskurillamme, miten oman lainasi pidentäminen ja erotuksen sijoittaminen vaikuttaisi nettovarallisuuteesi 10, 20 tai 30 vuodessa.
Avaa kannattaako pidempi asuntolaina -laskuriFAQUsein kysytyt kysymykset5 kysymystä, klikkaa katsoaksesi vastaukset
Pieneneekö asuntolainan kuukausierä, jos laina-aikaa pidennetään?
Yleensä kyllä. Kun sama lainamäärä jaetaan pidemmälle ajalle, kuukausittain maksettava erä pienenee, mikä tuo talouteen välittömästi lisää liikkumavaraa.
Maksaako pidempi laina-aika aina enemmän?
Korkokuluissa mitattuna kyllä, sillä korkoa maksetaan pidempään. Tilanne kuitenkin muuttuu, jos kuukausierässä säästetty raha sijoitetaan – silloin pitkä laina voi kääntyä sinun voitoksesi.
Mitä asuntolainan pidentämisen vaihtoehtoiskustannus tarkoittaa?
Se tarkoittaa valintaa kahden kohteen välillä. Jos käytät pidemmällä lainalla säästetyn rahan kulutukseen, häviät korkokuluissa. Jos taas sijoitat säästyneen erotuksen esimerkiksi osakemarkkinoille, korkoa korolle -ilmiö voi tuoda sinulle merkittävästi enemmän varallisuutta kuin lainan nopea poismaksu.
Kuinka paljon 20 ja 30 vuoden laina-ajan ero vaikuttaa kuukausierään?
Ero on usein satoja euroja kuukaudessa. Esimerkiksi 250 000 euron lainassa 4 % korolla kuukausierä tippuu yli 320 euroa, kun maksuaika pitenee 20 vuodesta 30 vuoteen. Vaikutus riippuu kuitenkin aina omasta korostasi – voit testata sijoitusten ja kuukausierän eron omilla luvuillasi ilmaisella asuntolainalaskurillamme.
Kannattaako ottaa pitkä laina-aika ja maksaa lainaa nopeammin pois?
Se on erinomainen tapa pitää taloudessa joustavuutta. Pitkä laina-aika antaa sinulle option: voit sijoittaa säästyvän rahan, pitää sen turvana pahan päivän varalle tai tehdä pankkiin ylimääräisiä lyhennyksiä silloin kun se sinulle parhaiten sopii.
Lähteet ja kustannusoletukset
Arviot perustuvat seuraaviin lähteisiin ja yleisiin oletuksiin:
- Suomen Pankki – Asuntolainojen takaisinmaksuajat ovat pidentyneet
- Suomen Pankki – Kotitalouslainojen korot nousivat toukokuussa 2026
- Suomen Pankki – Asuntolainojen keskikoron kehitys tasaantunut
- Finanssivalvonta – Asuntolainat ja lainan lyhennystavat

Kirjoittaja: Todellisetkulut.fi
Artikkelin on laatinut sivuston tekijä, softakehittäjä, joka on kiinnostunut henkilökohtaisesta taloudesta, numeroista ja kustannusten optimoinnista.