Artikkeli
Marginaali vai viitekorko – kumpi vaikuttaa enemmän?
Kirjoittaja: Todellisetkulut.fi | Päivitetty: 20.9.2026
Asuntolainan korko muodostuu yleensä kahdesta osasta: viitekorosta ja pankin marginaalista. Jos lainasi korko on esimerkiksi 3,5 %, siitä osa tulee viitekorosta ja osa marginaalista. Viitekorkoon et voi itse neuvottelemalla vaikuttaa, mutta marginaaliin voit.
Esimerkiksi 200 000 euron lainassa 0,20 prosenttiyksikön marginaaliero tarkoittaa alussa noin 400 euroa vuodessa korkokuluja. Samansuuruinen 0,20 prosenttiyksikön muutos viitekorossa vaikuttaisi korkokuluihin samalla tavalla.
Siksi kysymykseen "kumpi vaikuttaa enemmän?" ei ole aivan niin yksinkertaista vastausta kuin voisi ajatella. Yksi prosenttiyksikön muutos viitekorossa vaikuttaa korkokuluihin yhtä paljon kuin yhden prosenttiyksikön muutos marginaalissa. Ero on siinä, että viitekorko muuttuu markkinoiden mukana, kun taas marginaali on lainan osa, johon voit itse yrittää vaikuttaa.
Tämä artikkeli on ennen kaikkea käsitteellinen vertailu. Jos etsit suoraan vastausta siihen, paljonko marginaalin muutos säästäisi euroissa, siirry artikkeliin: marginaalin euromääräiseen vaikutukseen.
Viitekorko määrää korkotason suunnan, marginaali oman osuutesi
Vaihtuvakorkoisessa asuntolainassa kokonaiskorko muodostuu käytännössä viitekorosta ja pankin marginaalista:
lainan korko = viitekorko + marginaali
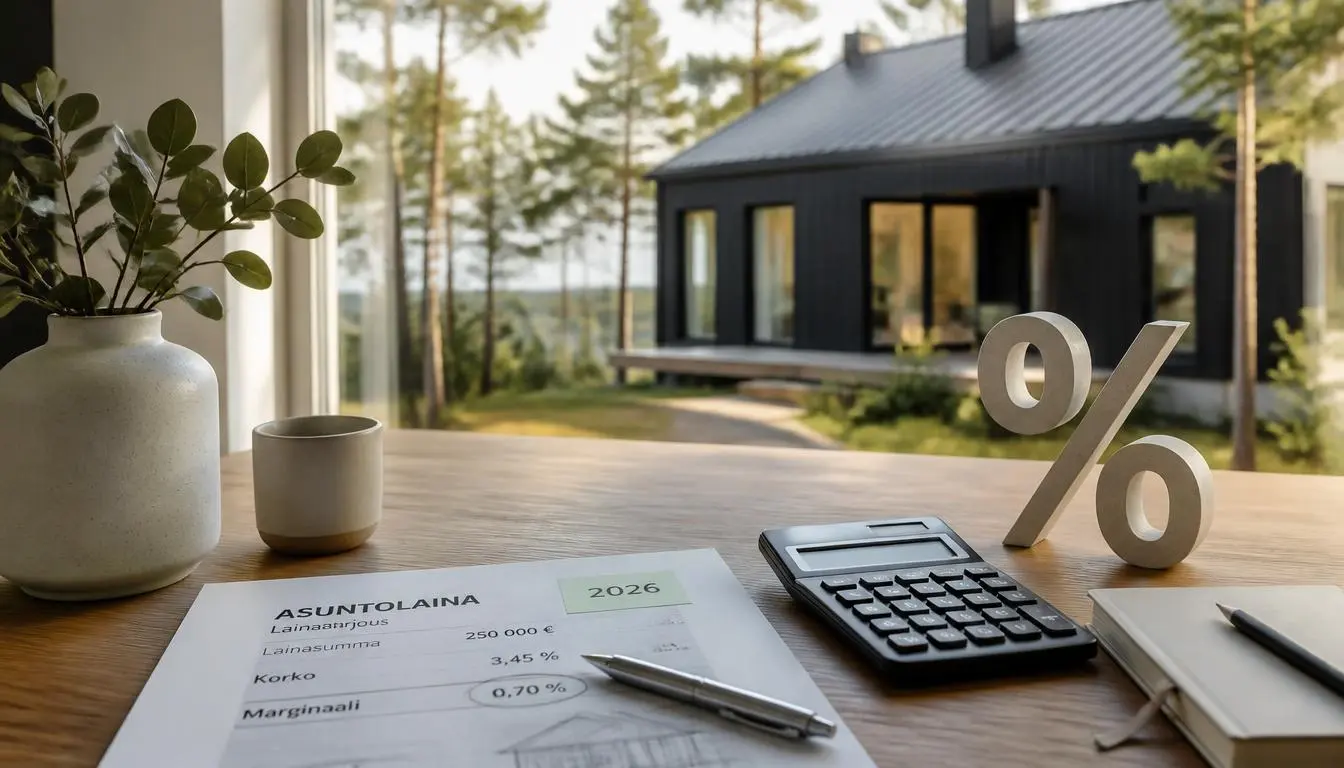
Jos lainasi viitekorko on esimerkiksi 3,0 % ja marginaali 0,5 %, lainan nimellinen korko on 3,5 %.
Viitekorkona käytetään Suomessa tavallisesti euriborkorkoa. Suomen Pankin mukaan suurin osa Suomen asuntolainakannasta on sidottu euriborkorkoihin, ja esimerkiksi 12 kuukauden euribor on ollut pitkään yleisin viitekorko.
Viitekorko reagoi markkinakorkojen muutoksiin lainasopimuksen ehtojen mukaisesti. Jos esimerkiksi 12 kuukauden euribor laskee yhdellä prosenttiyksiköllä ja marginaali pysyy ennallaan, myös lainan korko laskee yhdellä prosenttiyksiköllä seuraavassa korontarkistuksessa.
Marginaali taas on pankin lainaan lisäämä asiakaskohtainen korko. Finanssivalvonnan määritelmän mukaan asuntoluoton korko muodostuu viitekoron ja asiakasmarginaalin summana.
Marginaalin suuruuteen vaikuttavat esimerkiksi pankin arvio asiakkaan riskistä, vakuudet ja asiakkuuden kokonaisuus. Marginaalista voidaan myös neuvotella, ja olemassa olevan lainan marginaalia voi olla mahdollista saada alemmas kilpailuttamalla laina.
Kumpi vaikuttaa euroissa enemmän?
Jos verrataan saman suuruista prosenttiyksikön muutosta, viitekorko ja marginaali ovat matematiikan kannalta yhtä merkittäviä.
| Muutos | 200 000 € lainan korkokuluvaikutus alussa |
|---|---|
| Viitekorko laskee 0,20 %-yks. | noin 400 € vuodessa vähemmän korkoa |
| Marginaali laskee 0,20 %-yks. | noin 400 € vuodessa vähemmän korkoa |
| Viitekorko nousee 1,00 %-yks. | noin 2 000 € vuodessa enemmän korkoa |
| Marginaali nousee 1,00 %-yks. | noin 2 000 € vuodessa enemmän korkoa |
Laskelma on yksinkertaistettu: todellinen vaikutus pienenee lainapääoman lyhentyessä ja kuukausittainen korko lasketaan lainasopimuksen ehtojen mukaisesti.
Tästä seuraa tärkeä havainto: marginaalin pieni ero ei ole merkityksetön vain siksi, että se näyttää pieneltä prosenttiluvulta. Esimerkiksi 0,20 prosenttiyksikköä 200 000 euron lainassa tarkoittaa alussa noin 400 euroa vuodessa eli noin 33 euroa kuukaudessa korkoa.
Jos sama 0,20 prosenttiyksikön ero säilyy pitkään ja lainapääomaa on paljon jäljellä, kokonaisvaikutus voi nousta tuhansiin euroihin.
Viitekorko voi muuttua paljon, mutta marginaaliin voit itse vaikuttaa
Viitekoron merkitys korostuu erityisesti silloin, kun korot liikkuvat nopeasti. Jos euribor nousee, myös lainan korko nousee. Jos euribor laskee, lainan korko laskee vastaavasti seuraavassa korontarkistuksessa.
Marginaali toimii eri tavalla. Jos marginaalisi on esimerkiksi 0,80 %, se ei normaalisti muutu vain siksi, että euribor muuttuu. Se pysyy sopimuksen mukaisena, ellei marginaalista sovita pankin kanssa uudelleen.
Tässä on koko asian kannalta olennaisin ero:
Viitekorko vaikuttaa siihen, miten lainasi korko liikkuu markkinoiden mukana. Marginaali vaikuttaa siihen, kuinka suuri oma korkosi on suhteessa kyseiseen viitekorkoon – ja marginaali on näistä kahdesta se, johon voit itse neuvottelemalla vaikuttaa.
Sen vuoksi ei kannata seurata pelkästään uutisia euriborkoroista. Vaikka viitekorko olisi esimerkiksi laskenut selvästi, korkea marginaali voi silti tehdä lainastasi tarpeettoman kalliin verrattuna siihen, mitä vastaavasta lainasta voisi saada.
Suomen Pankin tilastoissa uusien asuntolainojen laskennallinen korkomarginaali oli heinäkuussa 2026 noin 0,60 prosenttiyksikköä. Luku kuvaa uusien lainojen keskimääräistä marginaalia, eikä se kerro suoraan, mikä marginaali juuri sinun lainassasi pitäisi olla.
Mitä kannattaa verrata, kun kilpailutat lainaa?
Kun vertailet pankkien tarjouksia, kannattaa katsoa koko korkoa eikä vain yhtä sen osaa.
Jos kaksi pankkia tarjoavat saman viitekoron, esimerkiksi 12 kuukauden euriborin, marginaalien vertailu on suoraviivaista. Jos toinen tarjoaa 0,45 % marginaalin ja toinen 0,65 %, ensimmäinen tarjous on korkotasoltaan 0,20 prosenttiyksikköä edullisempi, jos muut lainan ehdot ovat samanlaiset.
Jos taas lainatarjouksissa on eri viitekorot, pelkkä marginaalien vertailu voi johtaa harhaan. Esimerkiksi 0,40 % marginaali yhden viitekoron päällä ei automaattisesti tarkoita halvempaa lainaa kuin 0,50 % marginaali toisen viitekoron päällä.
Siksi kannattaa verrata ainakin:
- viitekorkoa
- marginaalia
- lainan muita jatkuvia kuluja
- mahdollisia korkosuojauksen kustannuksia
- muita lainatarjouksen ehtoja
Yksi yleinen väärinkäsitys on ajatella, että marginaali olisi aina tärkeämpi kuin viitekorko, koska siihen voi itse vaikuttaa. Näin ei ole. Jos viitekorko muuttuu esimerkiksi kaksi prosenttiyksikköä ja muutos pysyy voimassa saman ajan kuin marginaalimuutos, vaikutus korkokuluihin on kymmenkertainen verrattuna 0,20 prosenttiyksikön marginaalimuutokseen. Tämä on vain euromääräinen suuruusluokan vertailu: viitekorko voi myöhemmin myös laskea, eikä kahden prosenttiyksikön muutos välttämättä ole pysyvä.
Toisaalta marginaalia ei kannata vähätellä. Se on lainan pysyvä kustannus, jota voidaan joissakin tilanteissa alentaa ilman, että markkinakorkojen tarvitsee muuttua lainkaan.
Mitä tämä tarkoittaa omassa lainassasi?
Jos haluat arvioida oman lainasi tilannetta, aloita tarkistamalla kolme lukua: lainapääoma, nykyinen marginaali ja käytössä oleva viitekorko.
Jos marginaalisi on selvästi korkeampi kuin mitä uusissa lainatarjouksissa voisi saada, kilpailuttaminen voi olla järkevää etenkin silloin, kun lainaa on vielä paljon jäljellä. Esimerkiksi 0,20 prosenttiyksikön marginaalialennus 200 000 euron lainassa tarkoittaa alussa noin 400 euron vuotuista korkosäästöä.
Toisaalta jos lainapääomaa on enää vähän jäljellä, sama marginaaliero tuottaa pienemmän euromääräisen säästön. Silloin kilpailuttamisen hyötyä kannattaa verrata myös mahdollisiin pankinvaihdon tai lainan muutoksen kustannuksiin ja vaivaan.
Jos haluat nähdä oman lainasi numeroilla, mitä marginaalin muuttaminen tarkoittaisi kuukausierässä ja korkokuluissa, voit käyttää marginaalin kilpailutuksen laskuria.
Oleellista ei siis ole valita viitekoron ja marginaalin välillä, ikään kuin vain toinen olisi tärkeä. Viitekorko määrittää suuren osan korkotasosta ja sen liikkeistä, mutta marginaali on se osa, johon lainanottaja voi itse pyrkiä vaikuttamaan. Siksi hyvä lainapäätös vaatii molempien ymmärtämistä.
Lue myös
FAQUsein kysytyt kysymykset5 kysymystä, klikkaa katsoaksesi vastaukset
Kumpi vaikuttaa asuntolainan korkoon enemmän, marginaali vai viitekorko?
Riippuu muutoksen suuruudesta. Yhden prosenttiyksikön muutos viitekorossa vaikuttaa korkokuluihin yhtä paljon kuin yhden prosenttiyksikön muutos marginaalissa. Viitekorko on kuitenkin yleensä korkotasoltaan paljon marginaalia suurempi.
Voiko marginaaliin vaikuttaa itse?
Kyllä. Marginaalista voi neuvotella pankin kanssa, ja olemassa olevan lainan marginaalia voi olla mahdollista alentaa esimerkiksi kilpailuttamalla laina.
Kuinka paljon 0,20 prosenttiyksikön marginaaliero vaikuttaa?
200 000 euron lainassa 0,20 prosenttiyksikön ero tarkoittaa alussa noin 400 euroa vuodessa eli noin 33 euroa kuukaudessa korkokuluja.
Voiko eri pankkien marginaaleja verrata suoraan?
Parhaiten silloin, kun lainojen viitekorko ja muut keskeiset ehdot ovat samat. Eri viitekoroilla pelkkä marginaali ei kerro lainan kokonaiskorkoa.
Kannattaako marginaali kilpailuttaa, vaikka euribor olisi laskussa?
Voi kannattaa. Euriborin lasku pienentää korkoa markkinan mukana, mutta kilpailutuksella saavutettu marginaalialennus voi pienentää korkokuluja riippumatta siitä, nouseeko vai laskeeko viitekorko.
Lähteet ja kustannusoletukset
Arviot perustuvat seuraaviin lähteisiin ja yleisiin oletuksiin:

Kirjoittaja: Todellisetkulut.fi
Artikkelin on laatinut sivuston tekijä, softakehittäjä, joka on kiinnostunut henkilökohtaisesta taloudesta, numeroista ja kustannusten optimoinnista.