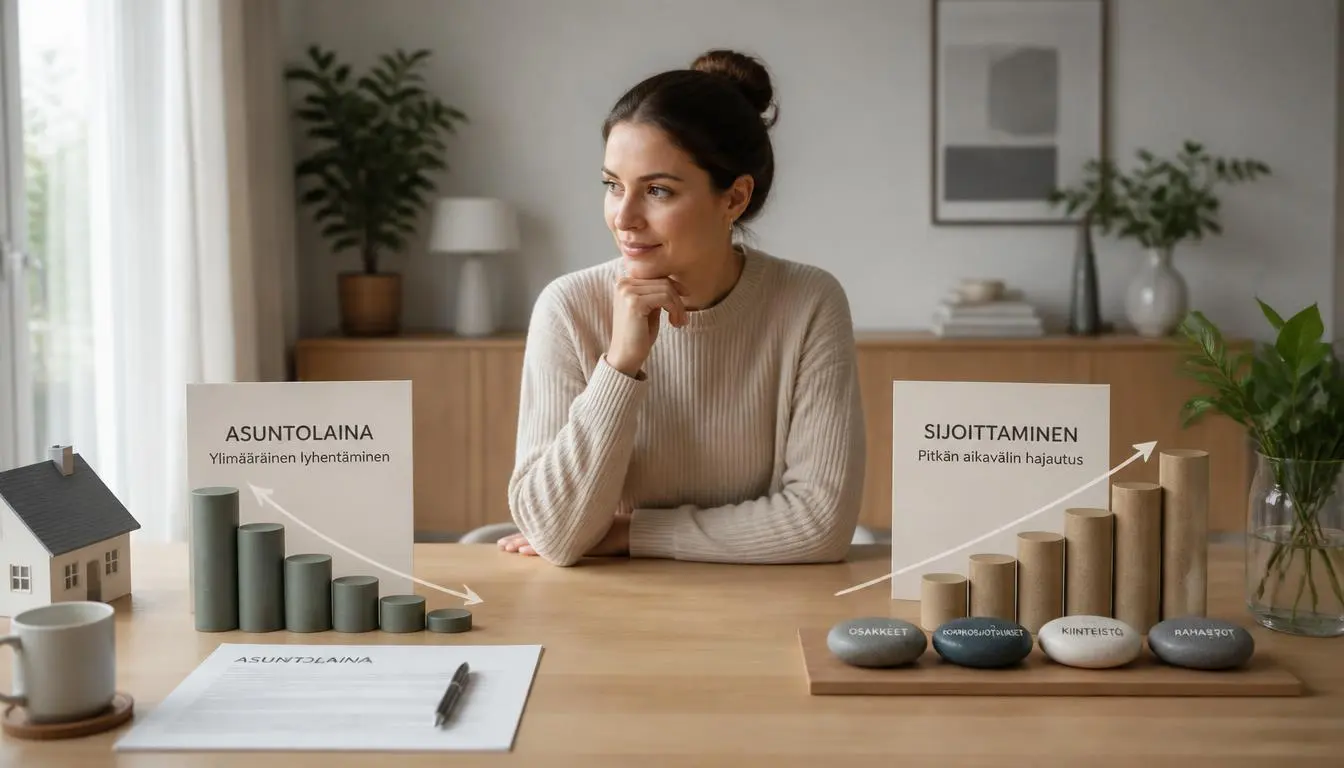
Ylimääräinen lainanlyhennys on varma säästö
Kun käytät esimerkiksi 10 000 euroa asuntolainan ylimääräiseen lyhentämiseen, lainapääoma pienenee heti. Sen seurauksena maksat tulevaisuudessa vähemmän korkoa.
Jos lainan korko on 3,5 %, ylimääräinen lyhennys antaa käytännössä varman hyödyn: pienemmälle lainapääomalle ei enää kerry samaa määrää korkoa. Oman asunnon asuntolainan korkoja ei myöskään enää voi vähentää verotuksessa, joten vertailussa korkosäästöä ei tarvitse pienentää asuntolainan korkovähennyksen vuoksi.
Lyhennyksen etu on samalla hyvin ennustettava. Jos maksat lainaa pois, et ota markkinariskiä siitä, toteutuuko korkosäästö.
On kuitenkin tärkeää huomata, että 3,5 %:n korko ei tarkoita, että 10 000 euron ylimääräinen lyhennys säästäisi automaattisesti 350 euroa joka vuosi koko laina-ajalta. Lainapääoma pienenee normaalien lyhennysten mukana, ja korkosäästö riippuu muun muassa laina-ajasta, lyhennystavasta ja siitä, milloin ylimääräinen maksu tehdään.
Milloin sijoittaminen voi mennä ohi?
Sijoittamisen etu syntyy siitä, että sijoitetulle rahalle voidaan saada lainan korkoa korkeampi tuotto. Jos esimerkiksi sijoituksen pitkän aikavälin odotettu tuotto olisi 7 % ja lainan korko 3,5 %, näiden välillä on huomattava tuottoero.
Mutta sijoituksen 7 % ei ole sama asia kuin varma 7 %. Sijoitusten arvo voi laskea, tuotot vaihtelevat vuosittain ja toteutunut tuotto voi jäädä odotettua pienemmäksi.
Myös verotus vaikuttaa vertailuun. Suomessa pääomatulojen veroprosentti on vuonna 2026 30 % 30 000 euroon asti ja sen ylittävältä osalta 34 %. Esimerkiksi osakkeiden myyntivoitosta maksetaan pääomatuloveroa, kun voittoa realisoidaan.
Siksi sijoittamisen ja lainanlyhennyksen vertailussa kannattaa ajatella asiaa näin:
| Vaihtoehto | Hyöty | Riski |
|---|---|---|
| Ylimääräinen lainanlyhennys | Lainan korkokulut pienenevät | Hyöty on suhteellisen varma (korkoriski pienenee) |
| Sijoittaminen | Varallisuus voi kasvaa markkinatuoton avulla | Tuotto ei ole varma ja arvo voi laskea |
Tärkeä oivallus onkin tämä: sijoittamisen ei tarvitse olla varmasti parempi vaihtoehto, jotta se voisi olla pitkällä aikavälillä taloudellisesti järkevämpi. Sen odotetun, verojen ja kulujen jälkeisen tuoton pitää kuitenkin olla riittävän paljon lainan korkoa korkeampi, jotta sijoittamisen riski saa vastinetta.
Esimerkki: 10 000 euroa lainaan vai sijoituksiin?
Oletetaan, että sinulla on 10 000 euroa ylimääräistä rahaa, asuntolainan korko on 3,5 % ja harkitset sijoittamista 15 vuoden ajaksi.
Jos sijoitus tuottaisi keskimäärin 7 % vuodessa ja tuotto pääsisi kasvamaan korkoa korolle, 10 000 euroa kasvaisi 15 vuodessa noin 27 600 euroon ennen veroja ja kuluja.
Tämä ei tarkoita, että saisit varmasti 17 600 euroa voittoa. Seitsemän prosentin vuosituotto on tässä vain oletus, ja todelliset vuosituotot voivat olla hyvin erilaisia.
Jos sijoituksen koko tuotto realisoitaisiin ja voitosta maksettaisiin esimerkin vuoksi 30 % pääomatuloveroa, 17 600 euron laskennallisesta voitosta jäisi verojen jälkeen noin 12 300 euroa. Todellinen verotus riippuu kuitenkin sijoituksesta, myynneistä ja verotustilanteesta, joten kyse on vain havainnollistavasta laskelmasta.
Ylimääräisen lainanlyhennyksen kohdalla vastaavaa sijoitustuottoa ei synny. Hyöty tulee siitä, että tulevia korkokuluja jää maksamatta. Tarkkaa euromääräistä säästöä ei voi päätellä pelkästään 3,5 %:n korosta, vaan siihen vaikuttavat lainan jäljellä oleva aika ja takaisinmaksutapa.
Esimerkki osoittaa kuitenkin olennaisen asian: pitkä sijoitusaika ja sijoitustuoton korkea odotusarvo voivat tehdä sijoittamisesta varallisuuden kannalta kiinnostavan vaihtoehdon, vaikka lainan lyhentäminen olisi riskittömämpi.
Mitä omassa tilanteessa kannattaa verrata?
Pelkkä lainan korko ja sijoituksen historiallinen keskituotto eivät kerro koko totuutta. Ota huomioon ainakin nämä kuusi tekijää:
- Lainan nykyinen korko. Mitä korkeampi korko on, sitä suuremman ja arvokkaamman varman säästön saat lyhentämällä lainaa.
- Realistinen tuotto-odotus. Käytä laskelmissa maltillista pitkän aikavälin oletusta, älä parhaiden sijoitusvuosien huipputuottoja.
- Verot ja piilokulut. Sijoitustuotoista menee pääomatulovero ja rahastoilla on omat hallinnointikulunsa. Lainanlyhennyksen hyöty on puolestaan aina verovapaa.
- Sijoitusaika. Korkoa korolle -ilmiö vaatii aikaa. Mitä pidempi sijoitusaikasi on, sitä paremmat mahdollisuudet sijoittamisella on voittaa lainanlyhennys.
- Riskinsietokyky. Kestääkö hermosi ja taloutesi sen, että sijoitusten arvo voi pudota markkinapaniikissa kymmeniä prosentteja?
- Käteispuskuri. Älä sido kaikkea vapaata rahaa seiniin tai osakkeisiin. Varmista, että tilillä on aina helposti nostettavaa rahaa yllättäviä kuluja varten.
Muista myös, että korkotaso elää. Jos asuntolainasi korko nousee tulevaisuudessa, lainanlyhennyksen tuoma varma hyöty kasvaa automaattisesti. Jos taas korot painuvat alas, sijoittaminen vetää helpommin pidemmän korren.
Koska sijoitusten tuottoon liittyy aina riski, 7 %:n tuotto-odotus ei tee sijoittamisesta automaattisesti parempaa vaihtoehtoa kuin 3,5 %:n asuntolainan lyhentäminen. Varma ja epävarma tuotto eivät ole suoraan vertailukelpoisia.
Yksi ratkaisu ei sovi kaikille
Jos tärkeintä on pienentää velkaa ja saada varma hyöty, ylimääräinen lainanlyhennys on selkeä tapa käyttää ylimääräinen raha. Jos taas talous kestää sijoitusmarkkinoiden vaihtelun ja sijoitusaika on pitkä, sijoittaminen voi tarjota mahdollisuuden suurempaan varallisuuden kasvuun.
Ratkaisu voi olla myös näiden yhdistelmä. Esimerkiksi osa ylimääräisestä rahasta voidaan käyttää lainan lyhentämiseen ja osa sijoittaa. Näin kaikkea päätöstä ei tarvitse rakentaa yhden oletetun tuoton varaan.
Oleellista on verrata vaihtoehtoja samoilla oletuksilla: kuinka paljon rahaa käytetään, kuinka pitkä tarkasteluaika on, mikä lainan korko on, mikä sijoituksen odotettu tuotto on ja miten verot sekä kulut vaikuttavat lopputulokseen.
Jos haluat nähdä, mitä ylimääräinen raha tarkoittaisi juuri sinun lainasi kohdalla, voit verrata vaihtoehtoja asuntolainan lyhennys vs. sijoitus -laskurilla. Laskurin avulla voit tarkastella euromääräisesti, miten lainan korko, sijoituksen tuotto, sijoitusaika ja muut oletukset muuttavat lopputulosta.
Lue myös
FAQUsein kysytyt kysymykset6 kysymystä, klikkaa katsoaksesi vastaukset
Kumpi kannattaa, sijoittaminen vai lainan lyhentäminen?
Sijoittaminen voi kasvattaa varallisuutta enemmän, jos sen verojen ja kulujen jälkeinen odotettu tuotto ylittää lainan lyhentämisellä saavutettavan korkosäästön. Sijoittamiseen liittyy kuitenkin riski, kun taas korkosäästö on varma.
Jos sijoitusten tuotto on 7 % ja lainan korko 3,5 %, kannattaako sijoittaa?
Pelkkä prosenttiero ei ratkaise asiaa. Myös verot, sijoituskulut, sijoitusaika ja sijoitusten riski pitää huomioida.
Onko lainan lyhentäminen varma tuotto?
Ylimääräinen lyhennys pienentää lainapääomaa ja siten tulevia korkokuluja. Tätä korkosäästöä voidaan pitää varmana, jos lainan korkoehdot ovat tiedossa.
Miten verotus vaikuttaa sijoittamisen ja lainanlyhennyksen vertailuun?
Sijoitusten tuotot voivat olla veronalaista pääomatuloa, joten koko sijoituksen bruttotuottoa ei voi verrata suoraan lainan korkoon. Suomessa pääomatulovero on 30 % 30 000 euroon asti ja 34 % sen ylittävältä osalta.
Voiko lainaa lyhentää ja sijoittaa samaan aikaan?
Kyllä. Ylimääräisen rahan voi myös jakaa vaihtoehtojen kesken. Näin osa rahasta pienentää velkaa ja osa jää kasvamaan sijoituksiin.
Miksi lainan korko ei yksin ratkaise päätöstä?
Koska sijoitusten tuleva tuotto ei ole varma. Vertailussa pitää huomioida odotettu tuotto, verot, kulut, sijoitusaika ja riski sekä lainan korko ja takaisinmaksu.
