Artikkeli
Hallinnointipalkkio vai kokonaiskulut – mitä vertailla?
Kirjoittaja: Todellisetkulut.fi | Päivitetty: 3.9.2026
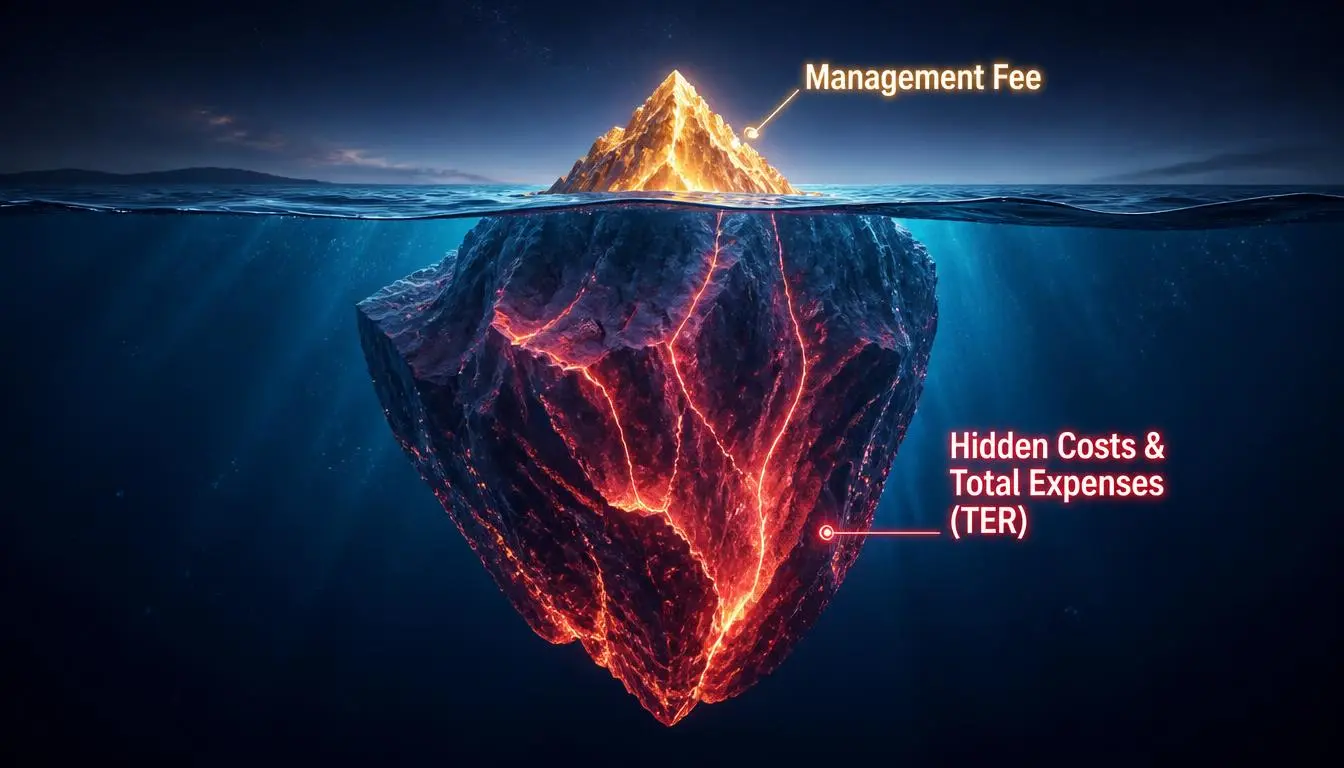
Moni vertailee rahastoja pelkän hallinnointipalkkion perusteella. Se kuulostaa loogiselta, sillä juuri se prosenttiluku näkyy usein ensimmäisenä rahaston tiedoissa. Todellisuudessa hallinnointipalkkio kertoo kuitenkin vain osan rahaston jatkuvista kustannuksista.
Rahaston juoksevat tai jatkuvat kulut voivat olla hallinnointipalkkiota suuremmat, koska niihin voi sisältyä myös muita säännöllisiä kuluja. Jos vertailet sijoituskohteita pelkän hallinnointipalkkion perusteella, saatat päätyä rahastoon, joka näyttää edulliselta mutta tulee pitkällä aikavälillä kalliimmaksi kuin toinen vaihtoehto.
Tässä artikkelissa käydään läpi, mitä eroa hallinnointipalkkiolla ja rahaston juoksevilla kuluilla on, kumpaa sijoittajan kannattaa vertailla ja milloin pelkkä hallinnointipalkkio voi johtaa harhaan.
Mitä hallinnointipalkkio kertoo?
Hallinnointipalkkio on rahastoyhtiön perimä vuosittainen maksu rahaston hoitamisesta. Sillä katetaan esimerkiksi sijoituspäätösten tekeminen, salkun ylläpito, raportointi, asiakaspalvelu ja rahaston hallinnointi.
Hallinnointipalkkio ilmoitetaan yleensä vuosiprosenttina. Esimerkiksi 0,50 % tarkoittaa, että rahaston hallinnointiin käytetään vuositasolla puoli prosenttia rahaston arvosta. Maksua ei yleensä veloiteta erillisenä laskuna, vaan se vähennetään rahaston arvosta päivittäin.
Hallinnointipalkkio on tärkeä kustannus, mutta se ei aina kerro sijoittajalle koko totuutta rahaston todellisista kuluista.
Mitä rahaston juoksevat kulut tarkoittavat?
Hallinnointipalkkio on vain yksi rahaston kuluerä. Rahaston juoksevat kulut kuvaavat rahaston vuosittaisia jatkuvia kuluja. Niihin sisältyy yleensä hallinnointipalkkio sekä muita rahaston toimintaan liittyviä säännöllisiä kuluja.
Rahaston juoksevat kulut voivat sisältää esimerkiksi:
- hallinnointipalkkion
- rahaston hallinnointiin ja toimintaan liittyviä muita jatkuvia kuluja
- rahaston hallinnolliset kulut
- muut jatkuvat toimintakulut
Sen sijaan kaupankäyntikulut, merkintä- ja lunastuspalkkiot sekä muut satunnaiset tai sijoittajan kannalta erilliset kulut eivät yleensä sisälly samaan rahaston juoksevaan kululukuun. Ne voidaan joutua tarkastelemaan erillään.
Tämän vuoksi on tärkeää erottaa toisistaan hallinnointipalkkio, rahaston juoksevat kulut ja muut mahdolliset kulut. Sama rahasto voi näyttää edulliselta pelkän hallinnointipalkkion perusteella, vaikka sen juoksevat kulut tai muut kustannukset olisivat korkeammat. Eri rahastot ja dokumentit voivat myös esittää nämä luvut hieman eri tavalla, joten sijoittajan kannattaa aina tarkistaa, mitä kyseinen kululuku todella sisältää.
Käsite kokonaiskulut on käytössä yleisesti, mutta se ei aina tarkoita kaikkea mahdollista rahaston kustannusta. Esimerkiksi kaupankäyntikulut voivat jäädä rahaston jatkuvien kulujen ulkopuolelle. Siksi rahaston juoksevat kulut ovat usein tarkempi vertailu, kun halutaan nähdä rahaston vuosittainen jatkuva kustannus.
Miksi pelkkä hallinnointipalkkio voi johtaa harhaan?
Yleinen väärinkäsitys on, että alin hallinnointipalkkio tarkoittaa automaattisesti halvinta rahastoa. Näin ei kuitenkaan aina ole.
Kaksi rahastoa voivat näyttää tältä:
Rahasto A näyttää halvemmalta, jos katsot vain hallinnointipalkkiota. Juoksevien kulujen perusteella Rahasto B on kuitenkin tässä esimerkissä edullisempi.
Tämä on hyvä esimerkki siitä, miksi rahaston juoksevat kulut antavat usein realistisemman kuvan rahaston kustannuksista kuin yksittäinen palkkioprosentti.
Esimerkkilaskelma kulujen vaikutuksesta
Oletetaan, että sijoitat 20 000 euroa kahteen rahastoon, joiden tuotot ennen kuluja ovat samat.
- Rahasto A: juoksevat kulut 0,40 % vuodessa
- Rahasto B: juoksevat kulut 0,90 % vuodessa
Kulujen ero on 0,50 prosenttiyksikköä vuodessa.
Alkupääomalla laskettuna ensimmäisen vuoden aikana ero tarkoittaa noin 100 euroa suurempia kustannuksia Rahasto B:ssä. Tämä on hyvää havainnollistavaa laskelmaa, mutta todellinen kustannusero riippuu sijoituksen arvon kehityksestä vuoden aikana, koska kulut lasketaan yleensä sijoituksen arvosta jatkuvasti.
Pitkällä sijoitusajalla erot voivat nousta useisiin tuhansiin euroihin, vaikka hallinnointipalkkioissa näyttäisi olevan vain pieni ero.
Liikuta liukusäätimiä nähdäksesi, miten pienikin kulumuutos vaikuttaa pitkällä aikavälillä.
Oletus: 20 000 € alkupääoma, 7 % bruttotuotto ja vertailu 0,40 % kulutasoon.
Haluatko laskea oman kuukausisäästösi tai alkupääomasi mukaan?
Laske omilla luvuillasiLaskuri on ilmainen ja tuloksen näet heti
Milloin hallinnointipalkkion vertailu voi riittää?
Jos vertailet lähes identtisiä indeksirahastoja, hallinnointipalkkio ja rahaston juoksevat kulut ovat usein hyvin lähellä toisiaan. Tällöin hallinnointipalkkion vertaaminen antaa melko hyvän kuvan kustannuksista.
Aktiivisesti hoidetuissa rahastoissa tilanne voi kuitenkin olla erilainen. Niissä muita jatkuvia kuluja voi olla enemmän, jolloin rahaston juoksevien kulujen tarkastelu antaa huomattavasti paremman kokonaiskuvan.
Siksi hyvä nyrkkisääntö on yksinkertainen: jos rahaston juoksevat kulut ovat saatavilla, tarkista ne hallinnointipalkkion lisäksi. Sen jälkeen kannattaa vielä selvittää, liittyykö rahastoon muita kustannuksia, jotka eivät sisälly samaan kululukuun.
Miten vertailla rahastoja käytännössä?
Kun vertailet kahta tai useampaa rahastoa, etene tässä järjestyksessä:
- Tarkista rahaston juoksevat kulut.
- Katso sen jälkeen hallinnointipalkkiota.
- Selvitä, veloitetaanko erillisiä merkintä- tai lunastuspalkkioita.
- Vertaile myös rahaston sijoitusstrategiaa ja riskiä – halvin rahasto ei aina ole paras vaihtoehto.
Jos kaksi rahastoa sijoittaa käytännössä samoihin kohteisiin ja niiden odotettu tuotto on samankaltainen, pienemmät juoksevat kulut parantavat yleensä sijoittajan pitkän aikavälin nettotuottoa.
Mieti myös omaa sijoitusaikaasi
Pieni kuluero ei välttämättä tunnu merkittävältä yhden vuoden aikana. Pitkässä sijoittamisessa vaikutus kuitenkin kertautuu vuosi toisensa jälkeen.
Jos aiot säästää rahastoon esimerkiksi 20–30 vuotta, muutaman kymmenyksen ero vuosikuluissa voi tarkoittaa lopulta tuhansien eurojen eroa sijoituksen arvoon. Siksi juoksevien kulujen vertaaminen on erityisen tärkeää pitkäjänteiselle sijoittajalle.
Kannattaakin kysyä itseltäsi: olenko vertaillut vain hallinnointipalkkiota vai rahaston juoksevia kuluja ja muita mahdollisia kustannuksia? Moni huomaa vasta tässä vaiheessa, ettei ole koskaan tarkistanut oman rahastonsa juoksevia kuluja tai muita mahdollisia kustannuksia.
Yhteenveto
Hallinnointipalkkio on tärkeä tieto, mutta yksinään se ei yleensä riitä rahastojen vertailuun. Katso ensin rahaston juoksevat kulut ja tarkista lisäksi, onko mukana muita sijoittajalle tulevia kustannuksia. Jos kaksi rahastoa on muuten hyvin samankaltaisia, pienemmät kulut ovat yleensä sijoittajalle eduksi. Erityisesti pitkäaikaisessa sijoittamisessa pieniltä näyttävät kuluerot voivat kasvaa merkittäviksi euromääräisiksi eroiksi.
Jos haluat nähdä kulujen vaikutuksen omilla sijoituksillasi, kokeile maksutonta hallinnointipalkkiolaskuria. Muista syöttää laskurin kenttiin rahastosi juoksevat kulut (TER) parhaan tuloksen saamiseksi.
Lue myös

FAQUsein kysytyt kysymykset5 kysymystä, klikkaa katsoaksesi vastaukset
Onko TER sama asia kuin rahaston juoksevat kulut?
Usein kyllä, mutta termit voivat vaihdella palveluittain. Siksi tärkeintä on tarkistaa, mitä kyseinen kululuku sisältää rahaston dokumenteissa.
Sisältyvätkö kaupankäyntikulut rahaston juokseviin kuluihin?
Eivät yleensä täysimääräisesti. Juoksevat kulut kuvaavat jatkuvia kuluja, mutta kaupankäyntiin liittyvät kulut voivat näkyä erikseen.
Miksi kahdella saman hallinnointipalkkion rahastolla voi olla eri kokonaiskulut?
Koska hallinnointipalkkio on vain yksi kuluerä. Rahaston juokseviin kuluihin voi sisältyä myös muita jatkuvia kustannuksia.
Mistä näen varmasti, mitä kululuku sisältää?
Rahaston avaintietoasiakirjasta (KID) ja rahaston tuotesivulta. Katso erityisesti, puhutaanko hallinnointipalkkiosta, juoksevista kuluista vai kokonaiskuluista.
Kumpi on parempi nopeaan vertailuun: hallinnointipalkkio vai juoksevat kulut?
Juoksevat kulut ovat yleensä parempi nopea vertailuluku, koska ne kattavat hallinnointipalkkiota laajemmin rahaston jatkuvia kustannuksia.
Lähteet ja kustannusoletukset
Arviot perustuvat seuraaviin lähteisiin ja yleisiin oletuksiin:
- ESMA – EU:n sijoitusrahastoja ja kustannuksia koskeva raportti
- EUR-Lex / UCITS-asetus – Rahastojen toimintaa ja raportointia koskeva EU-lainsäädäntö
- Morningstar – Rahastojen kulujen vaikutus sijoittajien tuottoon